En bref
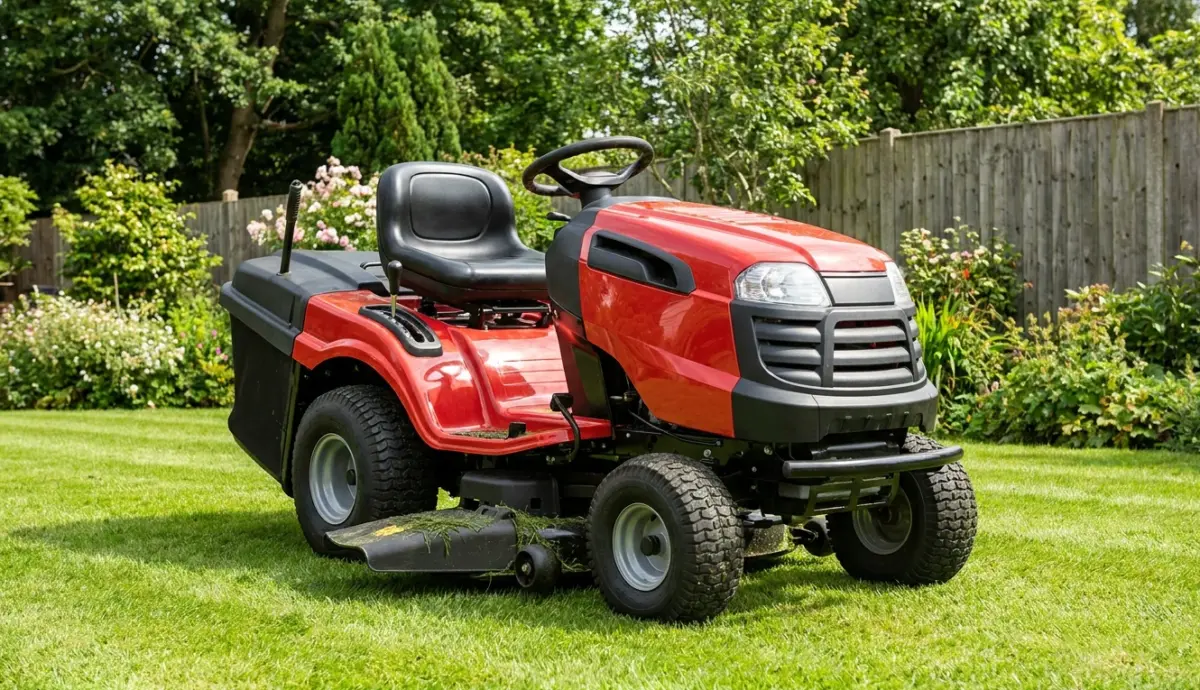
Les tondeuses autoportées sont considérées comme des véhicules terrestres à moteur et doivent être assurées dès qu'elles franchissent le portail, sous peine d'une amende pouvant atteindre 3 750 euros pour défaut d'assurance.
Trois points à retenir
- Circuler sur la voie publique avec une tondeuse autoportée non assurée constitue un délit passible d'une amende de 3 750 euros, voire de la confiscation de l'engin.
- Les contrats multirisque habitation couvrent rarement les tondeuses autoportées hors de la propriété, et depuis 2004 beaucoup excluent ces engins relevant de l'assurance automobile obligatoire.
- Le seul moyen légal de déplacer une tondeuse non homologuée sur la route est de la transporter sur une remorque.
La réponse en bref
Les gendarmes réclament en premier l'assurance, car depuis un arrêt de la Cour de cassation de 2004, toute tondeuse autoportée est un véhicule terrestre à moteur soumis à l'obligation d'assurance responsabilité civile, même si elle ne quitte jamais le jardin.
Tondeuse autoportée sur la route : ce n’est pas le permis que les gendarmes réclament en premier
Rouler quelques centaines de mètres en tondeuse pour rejoindre le terrain du voisin peut vous coûter jusqu’à 3 750 euros, et ce n’est pas une question de permis.
Une départementale en milieu de matinée, un homme aux commandes d’une tondeuse autoportée qui avance au ralenti, direction le champ d’à côté qu’il a promis de tondre. Les gendarmes l’interceptent au bord de la route. Leur première question ne porte pas sur le permis de conduire — elle porte sur l’assurance. Beaucoup de propriétaires tombent des nues : pour eux, une tondeuse reste un outil de jardin, pas un véhicule. Pourtant, dès qu’elle franchit le portail, la loi la traite comme n’importe quelle voiture.
Pourquoi l’assurance passe avant le permis ?
Depuis un arrêt de la Cour de cassation du 24 juin 2004, tout engin à moteur équipé de quatre roues, d’un siège et d’un volant est un véhicule terrestre à moteur. Le ministère de l’Économie a repris cette définition dans une réponse parlementaire : un véhicule automoteur destiné à circuler sur le sol, sans être lié à une voie ferrée.
L’article L211-1 du Code des assurances impose donc de couvrir la responsabilité civile du propriétaire, même si la tondeuse ne quitte jamais le jardin.
Cette obligation surprend encore beaucoup de particuliers. Ils imaginent que l’assurance ne concerne que les véhicules qui roulent régulièrement sur la route. Or la loi ne fait aucune distinction : dès qu’il y a moteur, siège et roues, il y a obligation d’assurance, que l’engin sorte ou non de la propriété.
Que dit vraiment votre contrat multirisque habitation ?
Beaucoup de propriétaires se croient couverts par leur multirisque habitation. Certains contrats incluent bien la tondeuse autoportée par extension, mais la garantie ne vaut en général que dans l’enceinte de la propriété.
Depuis 2004, les engins relevant de l’assurance automobile obligatoire sont d’ailleurs exclus de nombreux contrats habitation. Le ministère renvoie chaque assuré vers ses conditions générales et particulières, seul endroit où figure l’étendue réelle de la garantie.
Franchir le portail change la donne.
Dès que l’engin gagne la voie publique, ou qu’on le prête à un voisin, l’extension habitation ne suffit plus. Certains assureurs réservent d’ailleurs un contrat auto dédié aux machines qui dépassent une vingtaine de chevaux ou qui sortent occasionnellement du terrain.
Un litige d’incendie l’illustre bien. Une tondeuse autoportée avait brûlé pendant l’été, et l’assureur habitation avait refusé de payer : ses conditions générales excluaient expressément ce type d’engin. Le refus de prise en charge s’est révélé fondé.
Circuler sur la route : pourquoi c’est interdit, même pour un court trajet
Sur le papier, la tondeuse autoportée est un véhicule. Sur la route, c’est un intrus. La circulation sur la voie publique est réservée aux véhicules conformes aux règles techniques du Code de la route, une conformité que l’immatriculation atteste dans la quasi-totalité des cas.
Une tondeuse de jardin n’a ni réception ni plaque.
Un parlementaire avait justement demandé une dérogation pour les courts trajets sur voies communales, afin d’éviter la contrainte de la remorque. La réponse ministérielle a fermé la porte : ni possible juridiquement, ni souhaitable pour la sécurité routière, ces appareils devant voyager sur remorque.
Même un court trajet sur voie communale reste donc interdit.
Quel risque encourt-on sans assurance ?
Rouler sur la voie publique avec un engin non assuré relève du défaut d’assurance, puni par l’article L324-2 du Code de la route. L’amende peut atteindre 3 750 euros.
Ce n’est pas une contravention, c’est un délit.
Le juge peut y ajouter :
- la confiscation de l’engin
- une interdiction de conduire un véhicule terrestre à moteur pouvant aller jusqu’à 5 ans, même pour les machines qui n’exigent aucun permis
Le gouvernement le rappelle dans ses réponses parlementaires : l’obligation d’assurance demeure, et mettre en circulation un véhicule sans assurance reste un délit. L’absence d’immatriculation ou de permis ne dispense en rien d’assurer l’engin.
Que se passe-t-il en cas d’accident avec une tondeuse non assurée ?
Un piéton happé, un cycliste déporté, une voiture qui évite l’engin et termine dans le fossé : sur la route, une tondeuse n’a plus rien d’un outil de jardinage. La victime n’a pas à porter les conséquences de l’absence d’assurance.
Elle est indemnisée par le Fonds de garantie des assurances obligatoires (FGAO), qui intervient quand le responsable n’est pas assuré. Le fonds se retourne ensuite contre le conducteur pour récupérer les sommes versées.
Un dommage corporel grave, avec invalidité durable, se chiffre vite en centaines de milliers d’euros, parfois davantage.
Le recours du fonds s’exerce directement contre le conducteur, donc sur ses biens et ses revenus. Face à une telle facture, la prime d’un contrat adapté pèse très peu.
Comment déplacer sa tondeuse en toute légalité ?
La seule voie légale pour déplacer une tondeuse non homologuée reste la remorque, y compris pour rejoindre le terrain d’à côté.
Avant tout déplacement, un coup d’œil aux conditions du contrat habitation, ou un appel à l’assureur, permet de savoir si l’engin est couvert et dans quel périmètre exact.
Les prêts entre voisins méritent la même vigilance. Si la tondeuse est confiée à quelqu’un d’autre, l’extension de l’habitation ne suffit pas toujours. Mieux vaut obtenir de l’assureur une attestation couvrant expressément ce cas, et la conserver dans le véhicule qui tracte la remorque.
Ce que la jurisprudence a changé depuis 2004
Avant 2004, certains juges raisonnaient autrement : en mai 2002, la cour d’appel de Caen avait estimé que la tondeuse servait uniquement à tondre dans une propriété privée, et dispensé son propriétaire d’assurance.
L’arrêt de la Cour de cassation de juin 2004 a imposé la lecture inverse, celle qui s’applique aujourd’hui.
Le règlement européen 2025/14 harmonise la réception des engins mobiles non routiers qui circulent sur la voie publique, et cite les tondeuses à gazon parmi les engins automoteurs concernés. Il n’autorise la circulation que des engins conformes à ses exigences. Les États membres conservent la faculté de limiter ou d’interdire la circulation de certains engins, par exemple selon leurs dimensions ou leur masse.
Une tondeuse qui n’a pas été réceptionnée selon ces règles n’a donc toujours aucun droit de circuler.
La prochaine fois que vous songez à rouler quelques centaines de mètres pour dépanner un voisin, demandez-vous si le jeu en vaut la chandelle. Entre une remorque et une facture qui dépasse le prix de la machine, le choix se fait vite.