En bref
Les piscines démontables de 10 à 100 m² installées plus de trois mois par an déclenchent une déclaration préalable en mairie et une taxe d'aménagement calculée à 250 € par m² multiplié par les taux locaux.
Trois points à retenir
- Un bassin hors-sol laissé en place au-delà de trois mois exige une déclaration préalable et devient imposable, même s'il est démontable.
- La taxe d'aménagement atteint par exemple 250 € pour 20 m² dans une commune à 5 %, voire 375 € à 7,5 %.
- Les services fiscaux utilisent depuis 2022 les images satellites pour détecter les installations non déclarées.
La réponse en bref
Oui, une piscine démontable de 10 à 100 m² installée plus de trois mois par an déclenche une taxe d'aménagement et nécessite une déclaration préalable en mairie, même si elle a été achetée quelques centaines d'euros.
Piscine démontable et impôts : ce seuil de 3 mois que personne ne respecte
Un bassin tubulaire laissé en place tout l’été déclenche une taxe d’aménagement que la plupart des propriétaires découvrent par courrier recommandé.
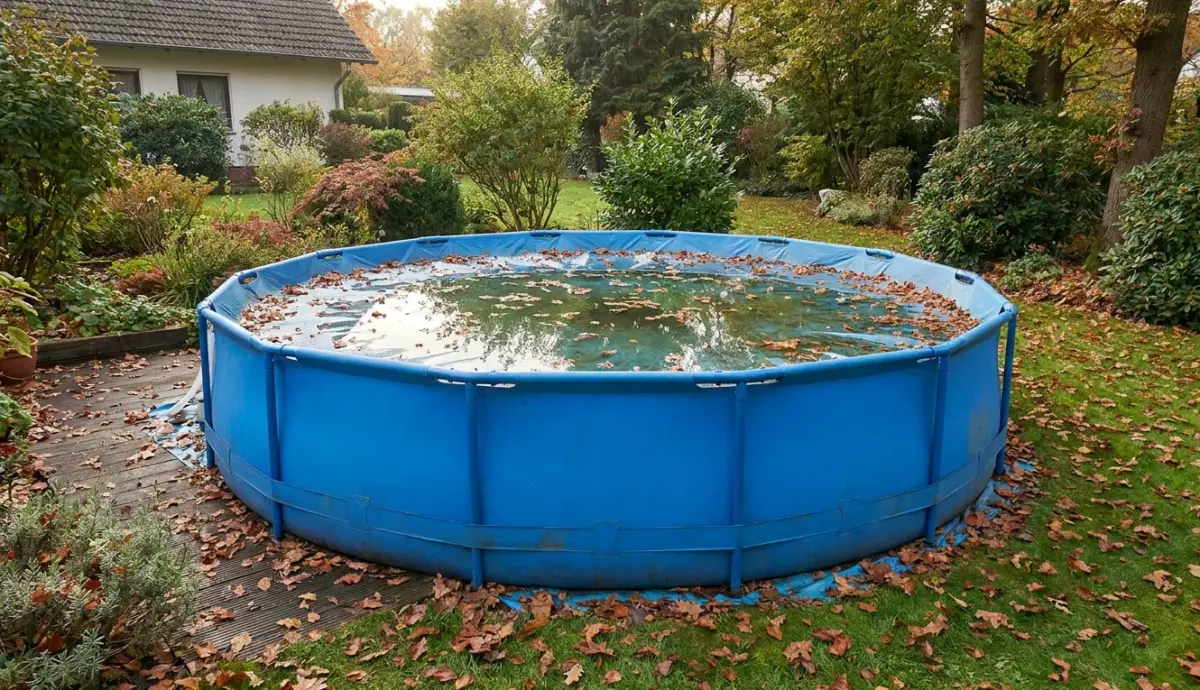
Mi-septembre, dans le jardin d’une maison près de Lyon. La piscine autoportante achetée en juin chez Leroy Merlin trône toujours sur la pelouse, à moitié vidée, un peu sale. Personne ne se baigne plus depuis début septembre, mais on se dit qu’on la démonte le week-end prochain. Sauf que ce week-end-là, étiré sur quatre mois, peut coûter plusieurs centaines d’euros en taxe locale — une facture que beaucoup croient réservée aux vraies piscines en dur.
Pourquoi un simple bassin gonflable entre-t-il dans le radar fiscal ?
La nature démontable d’une installation aquatique ne la met pas automatiquement à l’abri de l’impôt. Ce qui compte, ce sont deux critères précis : la surface et la durée d’installation. Une piscine hors-sol de 10 à 100 m² posée plus de trois mois par an exige une déclaration préalable en mairie et devient imposable au titre de la taxe d’aménagement.
Ce délai de trois mois n’est pas une moyenne indicative : c’est un seuil dur inscrit dans le code de l’urbanisme.
Et dans certaines zones protégées — secteur sauvegardé, périmètre de site classé — ce délai tombe à quinze jours seulement. Autant dire qu’un bassin installé pour l’été entier franchit largement la ligne rouge.
Le vrai piège réside dans la définition administrative de la « construction ». Si la structure est fixée au sol, même temporairement, et ne peut être déplacée sans être détruite ou démontée pièce par pièce, l’administration fiscale la considère comme une construction au même titre qu’un abri de jardin ou une véranda. Peu importe que vous l’ayez achetée 299 € chez Jardiland : aux yeux du fisc, c’est un aménagement du terrain.
Que se passe-t-il si on dépasse les trois mois sans déclaration ?
Franchir ce cap des trois mois d’installation continue déclenche une obligation administrative : le dépôt d’une déclaration préalable de travaux. Ce n’est pas un permis de construire, mais un dossier officiel qui doit être déposé en mairie avant l’installation, ou régularisé après coup si on s’aperçoit du problème.
Le formulaire demande classiquement :
- Un plan de situation du terrain
- Un plan de masse indiquant l’emplacement du bassin
- Des photographies de l’environnement immédiat
- Une description sommaire de l’installation
La mairie dispose d’un mois pour instruire le dossier et vérifier que l’installation respecte le plan local d’urbanisme, notamment les distances minimales par rapport aux limites de propriété. Certains PLU imposent un recul de 3 mètres par rapport au voisinage, d’autres interdisent purement et simplement les bassins visibles depuis la rue.
Installer une piscine sans déclaration expose à une amende pouvant atteindre 1 500 € par m², sans compter l’obligation de régulariser ou de démonter.
Comment est calculée la taxe d’aménagement sur une piscine démontable ?
Une fois le dossier d’urbanisme validé, la taxe d’aménagement entre en jeu. Elle est prélevée en une ou deux fois, généralement dans les douze mois suivant la délivrance de l’autorisation — ou la constatation de l’infraction.
Le montant ne dépend pas du prix d’achat du bassin. Il repose sur une formule forfaitaire :
- La surface du bassin, exprimée en mètres carrés
- Une valeur forfaitaire nationale, fixée chaque année par décret (250 € par m² en 2024 pour les piscines)
- Les taux locaux : part communale (jusqu’à 5 %) et part départementale (jusqu’à 2,5 %)
Exemple concret : pour une piscine tubulaire de 20 m² dans une commune appliquant un taux cumulé de 5 %, la taxe atteint 250 € (20 m² × 250 € × 5 %). Dans une commune plus gourmande affichant 7,5 %, on passe à 375 €.
Cette somme vient s’ajouter au budget initial de l’équipement, ce qui peut sérieusement bousculer les plans d’aménagement extérieur : adieu le nouveau salon de jardin ou le potager surélevé en bois.
Quelles piscines échappent vraiment à la déclaration ?
Toutes les piscines hors-sol ne tombent pas sous le coup de la réglementation. Sont exemptées les installations qui cumulent deux conditions strictes :
- Surface inférieure à 10 m²
- Durée d’installation inférieure à trois mois par an (quinze jours en zone protégée)
Un petit bassin gonflable de 8 m² posé en juillet et démonté début septembre reste donc sous le seuil.
Mais attention : même une petite piscine de 12 m² laissée en place de mai à octobre entre dans le dispositif. La surface et la durée se cumulent, elles ne se compensent pas.
Certains propriétaires tentent de contourner la règle en démontant symboliquement le bassin fin septembre, puis en le remontant mi-octobre « pour profiter de l’été indien ». Sur le papier, chaque période dure moins de trois mois. Dans les faits, les services fiscaux ne sont pas dupes : si l’installation est manifestement permanente sur l’année, la régularisation peut être exigée rétroactivement.
Que faire si vous avez déjà installé votre bassin sans déclaration ?
Première option : démonter définitivement la piscine avant la fin du délai de trois mois et ne pas la réinstaller avant l’année suivante. C’est la solution la plus simple pour échapper à toute procédure.
Deuxième option : régulariser la situation en déposant une déclaration préalable en mairie, même après coup. Mieux vaut anticiper qu’attendre un contrôle ou un signalement de voisinage. La régularisation volontaire limite souvent le montant des pénalités.
Troisième option : attendre et espérer que personne ne remarque. C’est la moins recommandable. Les contrôles se multiplient, notamment via les images satellites utilisées par les services fiscaux depuis 2022 pour détecter les constructions non déclarées — piscines, vérandas, abris de jardin. Le risque d’être repéré augmente chaque année.
En cas de doute, un coup de fil au service urbanisme de votre mairie clarifie souvent la situation en quelques minutes. Mieux vaut poser la question avant d’installer que devoir répondre à un courrier recommandé un an plus tard.
Automne : le bon moment pour anticiper la saison prochaine
Fin octobre, début novembre : c’est la période où l’on hiverne les équipements, où l’on range la pompe de filtration, où l’on plie la bâche. C’est aussi le moment idéal pour réfléchir à la configuration de l’été suivant.
Si vous envisagez de réinstaller votre bassin dès avril ou mai, déposez votre déclaration préalable dès cet hiver.
L’instruction prend environ un mois, parfois deux en période de forte activité. Partir en vacances l’esprit tranquille, sans craindre un rappel fiscal à la rentrée, vaut bien une demi-journée de démarches administratives.
Et si vous hésitez encore entre un modèle tubulaire de 15 m² et un bassin autoportant de 25 m², gardez en tête que la différence de taxe peut atteindre plusieurs centaines d’euros sur la durée de vie de l’installation. Parfois, rester juste sous les 20 m² change sensiblement la facture finale.
Une piscine dans le jardin, c’est un plaisir d’été indéniable. Mais c’est aussi un aménagement qui engage, au-delà des trois mois de baignade, une responsabilité fiscale et réglementaire qu’il vaut mieux connaître avant de plonger.