En bref
L'assurance habitation peut couvrir les frais de pompage, nettoyage et désinfection après une inondation si la commune est reconnue en état de catastrophe naturelle par arrêté interministériel.
Trois points à retenir
- Les frais de pompage, nettoyage et désinfection entrent dans le périmètre d'indemnisation lorsque la garantie catastrophes naturelles s'applique
- La commune doit avoir fait l'objet d'un arrêté interministériel publié au Journal officiel reconnaissant l'état de catastrophe naturelle
- Les assurés disposent de 30 jours après la publication de l'arrêté pour déclarer leur sinistre et doivent conserver toutes les factures et justificatifs
La réponse en bref
Oui, votre assurance peut couvrir ces trois types de dépenses si votre commune est reconnue en état de catastrophe naturelle et que vous disposez d'une assurance multirisque habitation. Les frais doivent être directement liés au sinistre et justifiés par des factures.
Maison inondée : quels frais de nettoyage votre assurance peut-elle prendre en charge ?
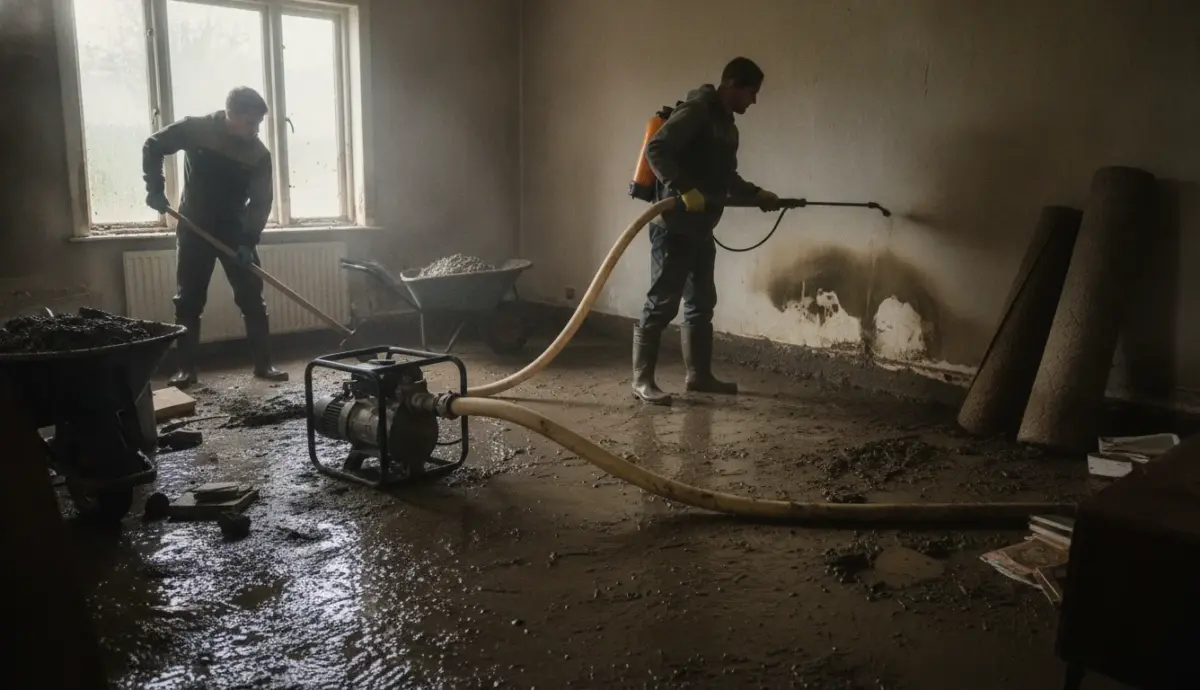
Les épisodes de fortes pluies qui ont récemment frappé plusieurs régions françaises rappellent brutalement à quel point une inondation peut chambouler la vie quotidienne des sinistrés. Quand l’eau s’infiltre dans un logement, les dégâts vont bien au-delà des meubles abîmés ou des revêtements détériorés. Évacuer l’eau stagnante, retirer les dépôts de boue, assainir les pièces touchées, voire procéder à une désinfection complète : autant d’opérations indispensables qui peuvent peser lourd sur le budget.
Ce que beaucoup ignorent, c’est que certains frais de nettoyage peuvent être remboursés par l’assurance habitation, sous réserve que les garanties adéquates soient activées. Voici l’essentiel à savoir avant d’engager la moindre dépense.
Pompage, nettoyage, désinfection : trois postes de frais que l’assurance peut couvrir
Après une inondation, le réflexe naturel est d’évaluer les dégâts visibles sur les murs, les sols et les équipements. Mais une fois l’eau retirée, remettre les pièces en état représente souvent un chantier considérable. Boue incrustée, surfaces souillées, humidité persistante : l’intervention de professionnels devient parfois incontournable.
Bonne nouvelle pour les assurés : selon France Assureurs, lorsque la garantie catastrophes naturelles s’applique, les frais de pompage, de nettoyage et de désinfection des locaux sinistrés entrent dans le périmètre de l’indemnisation. L’assurance ne couvre donc pas uniquement les biens matériels détruits ou endommagés. Les dépenses nécessaires à la remise en état des espaces assurés peuvent également être comptabilisées.
Concrètement, cela peut inclure :
- L’évacuation de l’eau accumulée dans une cave ou au rez-de-chaussée
- Le nettoyage des pièces envahies par la boue
- Certaines opérations de désinfection rendues nécessaires par l’inondation
- Les dommages liés à l’humidité ou à la condensation consécutives à la stagnation de l’eau
- Les frais de démolition et de déblaiement des biens assurés endommagés
- Certaines mesures destinées à limiter l’aggravation des dégâts
Ces frais doivent toutefois être directement liés au sinistre garanti et correspondre aux conditions de prise en charge prévues au contrat.
Inondations d’octobre : dans quelles conditions ces dépenses sont-elles remboursées ?
Attention : une maison inondée n’ouvre pas automatiquement droit à une indemnisation au titre des catastrophes naturelles. Pour bénéficier de ce dispositif, la commune concernée doit avoir fait l’objet d’un arrêté interministériel reconnaissant officiellement l’état de catastrophe naturelle pour le phénomène en question et la période pendant laquelle les dommages se sont produits. Cet arrêté doit impérativement être publié au Journal officiel.
Autrement dit, les fortes pluies du 20 octobre ne suffisent pas, à elles seules, à déclencher la garantie catastrophes naturelles. La reconnaissance officielle dépend de chaque commune et du phénomène météorologique constaté. Les dommages doivent également résulter directement de l’événement reconnu.
Autre condition incontournable : les locaux endommagés doivent être couverts par un contrat d’assurance de dommages, comme une assurance multirisque habitation. La garantie catastrophes naturelles est automatiquement intégrée à ce type de contrat, mais elle s’applique dans les limites des biens assurés.
Il faut également prendre en compte la franchise, c’est-à-dire la somme qui reste à la charge de l’assuré. Le montant de l’indemnisation dépendra donc des dommages reconnus, des dépenses justifiées et des règles propres au contrat. Par ailleurs, tous les espaces d’une propriété ne bénéficient pas du même niveau de protection : les terrains, les arbres et les plantations sont généralement exclus de la garantie catastrophes naturelles, contrairement aux locaux et aux biens couverts par l’assurance habitation.
Nettoyage après une inondation : les démarches pour être remboursé
Si votre logement a été sinistré, contactez votre assureur dès que possible, même si vous ignorez encore si votre commune sera reconnue en état de catastrophe naturelle. Vous pourrez ainsi signaler les dégâts et connaître les premières étapes à suivre.
Avant d’entreprendre quoi que ce soit, photographiez systématiquement les pièces inondées, les traces laissées par l’eau et les biens endommagés, dès que les lieux sont accessibles en toute sécurité. Ces clichés constitueront des preuves précieuses pour établir l’ampleur du sinistre. Conservez également l’ensemble des factures, devis et justificatifs des dépenses engagées pour le pompage, le nettoyage ou la désinfection.
En cas d’intervention urgente pour éviter l’aggravation des dommages, agissez pour protéger les occupants et le logement. En revanche, pour les travaux importants qui peuvent attendre, obtenez l’accord de votre assureur avant de faire intervenir une entreprise. Cela permettra de clarifier les conditions de prise en charge et de faciliter une éventuelle expertise.
Selon France Assureurs, les assurés disposent d’un délai de 30 jours après la publication de l’arrêté de catastrophe naturelle pour déclarer leur sinistre au titre de cette garantie. Il est néanmoins vivement conseillé de prévenir son assurance sans attendre la reconnaissance officielle.
Une fois le dossier constitué, l’assureur examinera les dommages, pourra demander une expertise et déterminera les frais indemnisables. Le remboursement n’est pas nécessairement intégral, mais les dépenses indispensables au nettoyage des locaux assurés peuvent tout à fait figurer parmi les sommes prises en charge.