Taxe d’aménagement : 894 € réclamés pour un abri de jardin acheté 1 690 €
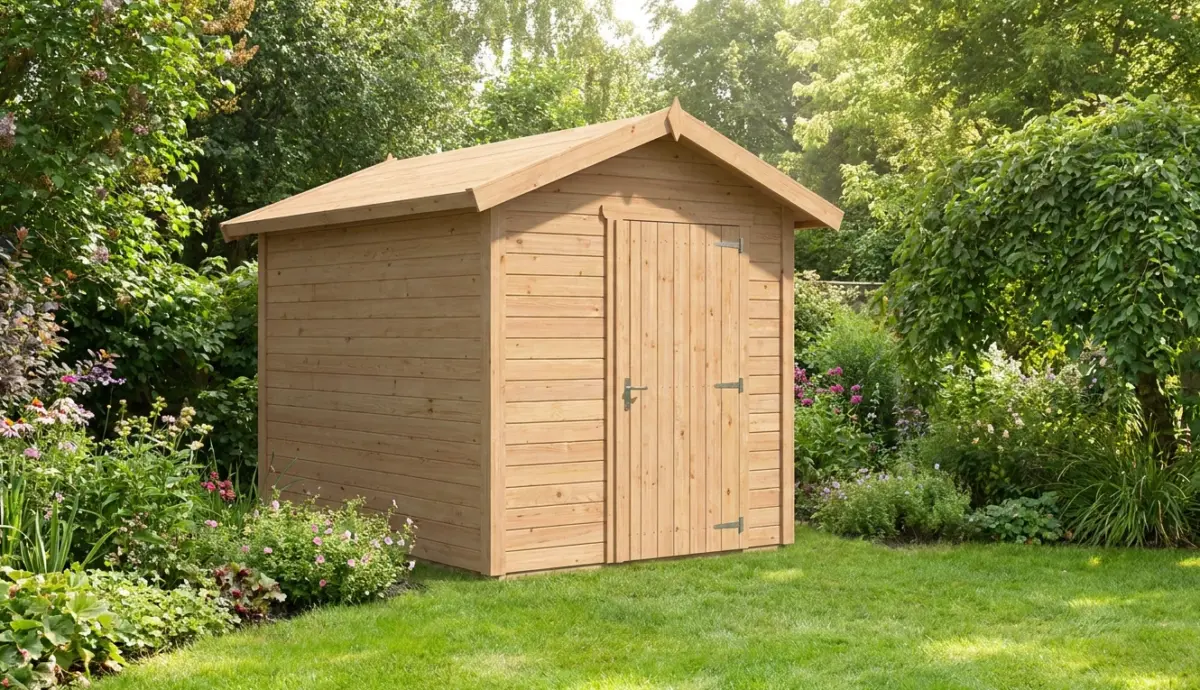
Un habitant du Gers a reçu un courrier du Trésor public lui réclamant 894 € pour un cabanon de 19 m² payé 1 690 €, portant le coût total à 2 584 €.
L’Isle-Jourdain, milieu de semaine, un courrier administratif posé sur la table de la cuisine. À l’intérieur, une facture du Trésor public : 894 €. Le propriétaire cherche, relit. Il s’agit de son abri de jardin, acheté quelques mois plus tôt pour 1 690 € tout compris. Il sort sa calculatrice. Avec la TVA déjà payée au moment de l’achat, les prélèvements dépassent désormais les 1 176 €. Ramené au prix hors taxe — environ 1 408 € — cela fait un taux de taxation de 84 %.
Une taxe qui surgit sans prévenir
La taxe d’aménagement ne figure jamais sur l’étiquette du vendeur. Elle arrive plus tard, par voie postale, sans que le commerçant n’en ait parlé ni que l’acheteur l’ait anticipée. Ce décalage dans le temps explique en partie l’effet de surprise.
Dans le cas du Gers, la somme réclamée atteignait 53 % du prix d’achat de la cabane.
Le propriétaire ne calcule rien lui-même. C’est l’administration fiscale qui, à partir des informations du dossier déposé en mairie, établit le montant et envoie la demande de paiement. Le courrier tombe plusieurs semaines, parfois plusieurs mois après l’installation de l’abri.
Pourquoi cet abri a déclenché la taxe
Tout commence par le seuil de 5 m² d’emprise au sol. En dessous, aucune taxe. Au-delà, chaque mètre carré supplémentaire compte. L’abri du Gers faisait 19 m², soit près de quatre fois le seuil.
Une construction de cette taille relève de la déclaration préalable de travaux, procédure prévue pour les surfaces comprises entre 5 et 20 m². C’est ce dossier, déposé en mairie, qui déclenche le processus. À 19 m², le cabanon se situait d’ailleurs à seulement 1 m² du seuil au-delà duquel un permis de construire peut devenir obligatoire.
L’emprise au sol désigne la surface occupée par la construction une fois posée, pas la surface intérieure.
Une taxe unique, mais locale
Contrairement à la taxe foncière, qui revient chaque année, la taxe d’aménagement se paie une seule fois. Elle a été créée en 2010 et s’applique depuis 2012. Son montant est reversé à deux collectivités : la commune et le département, chacune votant son propre taux.
Trois paramètres entrent dans le calcul :
- La surface de la construction
- Une valeur forfaitaire nationale, révisée chaque année
- Les taux votés par la commune et par le département
Résultat : deux voisins séparés par une limite communale ne paient pas la même somme pour un abri identique. Impossible d’établir un barème unique à l’échelle du pays.
La taxe concerne aussi les vérandas, les garages et les piscines. Tout ce qui dépasse 5 m² d’emprise au sol entre dans son champ d’application.
Pourquoi le ratio atteint 84 %
Le propriétaire du Gers s’est amusé à reconstituer l’addition. Sur un prix TTC de 1 690 €, la TVA à 20 % représente environ 282 €. Le prix hors taxe tourne donc autour de 1 408 €. En ajoutant les 894 € de taxe d’aménagement, le total des prélèvements grimpe à environ 1 176 €. Rapporté au prix hors taxe, cela donne un taux de 84 %.
Au bout du compte, la cabane affichée à 1 690 € en coûte 2 584 €.
Le calcul frappe d’autant plus que la taxe ne tient aucun compte de la valeur du bien. Une cabane bon marché et une construction coûteuse de même surface sont traitées de façon identique. Seule la surface compte, pas le prix d’achat ni les matériaux utilisés.
Transposée à une voiture de 20 000 €, une proportion équivalente représenterait près de 17 000 € de taxes.
Ne pas déclarer : un mauvais pari
Face à une telle facture, la tentation de ne rien déclarer se comprend. C’est pourtant un risque : ne pas déposer de déclaration préalable pour un abri au-delà de 5 m² expose à une amende.
Déposer un dossier en mairie ne coûte rien. Le service urbanisme traite la déclaration, l’administration fiscale envoie ensuite la demande de paiement. Dissimuler la construction ne fait que déplacer le problème, avec une sanction en plus à la clé.
Les réflexes avant d’acheter
Premier geste : mesurer. Entre 4,9 m² et 5,1 m², la différence se joue à 0,2 m² près. En dessous de 5 m², aucune taxe ne s’applique. Au-delà, la facture démarre. La hauteur sous plafond peut aussi entrer en ligne de compte dans la définition de la surface taxable, à vérifier auprès de la mairie.
Deuxième geste : demander au service urbanisme de la commune les taux communal et départemental en vigueur, ainsi que l’existence d’une éventuelle exonération. Certaines communes ont choisi d’exonérer les abris soumis à simple déclaration préalable, une faculté dont disposent les collectivités.
Le seul montant fiable reste celui que la mairie peut calculer pour un projet précis.
Troisième geste : ajouter la taxe au prix de l’étiquette avant de comparer les modèles. Un abri plus petit, mais sous le seuil, peut revenir bien moins cher qu’un modèle plus grand, une fois la taxe intégrée.
Les chiffres du Gers ne valent pas pour aujourd’hui
L’année exacte de cette affaire n’est pas précisée. Elle se situe vraisemblablement dans les premières années d’application de la taxe, entre 2012 et les années qui ont suivi. Les 894 € réclamés correspondent aux taux et à la valeur forfaitaire de l’époque.
Depuis, la valeur forfaitaire nationale a été révisée plusieurs fois. Les taux votés par les communes et les départements ont pu évoluer aussi. Le montant exact serait donc différent aujourd’hui, mais le mécanisme, lui, n’a pas changé.
Une demande d’estimation avant de signer le bon de commande évite de découvrir la facture par courrier, une fois l’abri posé. Le service urbanisme de la mairie reste l’interlocuteur le plus fiable pour obtenir un chiffre précis, adapté à votre projet et à votre commune.