En bref
L'installation d'une salle d'eau non déclarée avec douche, lavabo et WC ajoute environ 10 m² de surface pondérée au calcul de la taxe foncière selon le barème des équivalences superficielles du fisc.
Trois points à retenir
- Chaque équipement sanitaire compte pour des mètres carrés fictifs : 4 m² pour une douche, 3 m² pour un lavabo, 3 m² pour des WC, soit 10 m² au total.
- Le propriétaire dispose de 90 jours après la fin des travaux pour déclarer les changements en ligne sur impots.gouv.fr.
- L'administration met à jour les bases d'imposition chaque année pour corriger les omissions déclaratives, y compris les éléments de confort ajoutés.
La réponse en bref
L'oubli de déclaration entraîne l'ajout d'environ 10 m² de surface pondérée (douche 4 m², lavabo 3 m², WC 3 m²) et une hausse annuelle de quelques dizaines d'euros de taxe foncière selon la commune, répétée chaque année tant que la salle d'eau existe.
Douche à l’étage non déclarée : 10 m² fictifs rajoutés par le fisc
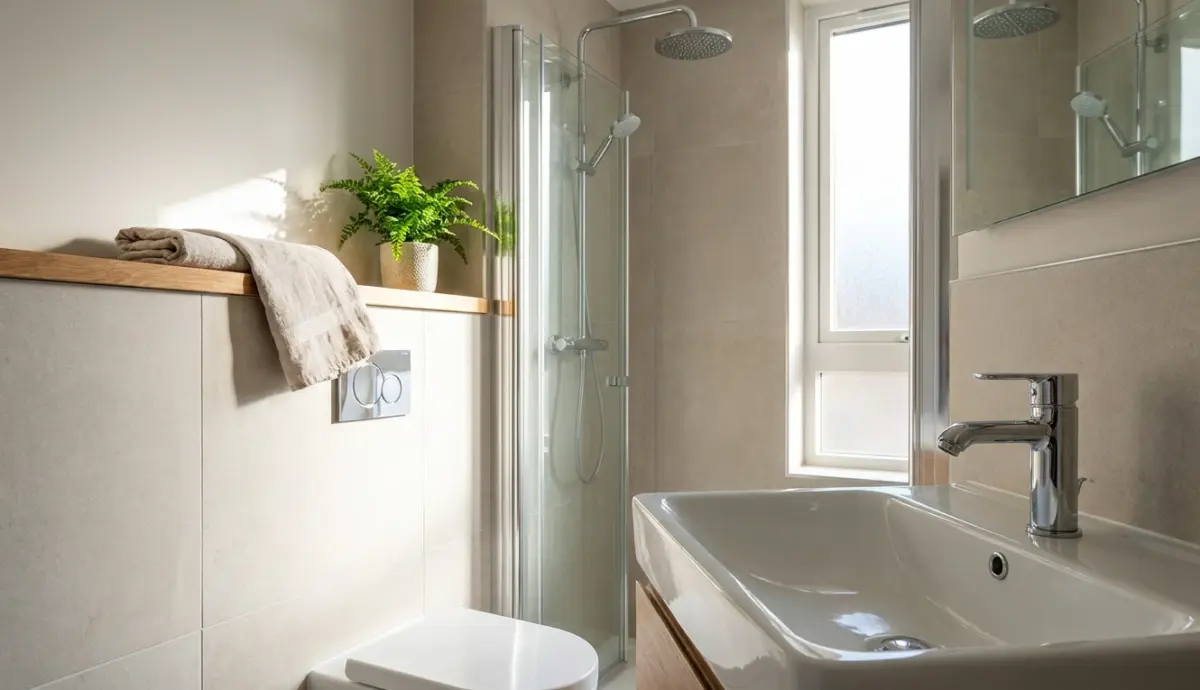
Un propriétaire aménage une salle d’eau avec douche, lavabo et WC sans prévenir l’administration : deux ans plus tard, le centre des impôts lui attribue environ 10 m² de surface pondérée en plus.
Sept heures et demie, le couloir se remplit : chacun attend son tour devant l’unique salle de bains de la maison. Pour mettre fin à cette file matinale, le propriétaire décide d’aménager à l’étage une petite salle d’eau, avec douche, lavabo et WC. Les travaux terminés, la famille respire, et personne ne songe à prévenir l’administration. Deux ans plus tard, le centre des impôts a pourtant fait le compte. Rien dans ce chantier ne ressemble à un agrandissement : pas de mur neuf, pas d’extension visible depuis la rue. Mais la taxe foncière ne s’intéresse pas qu’aux murs, elle valorise aussi ce que le logement offre à ses occupants.
Comment un lavabo devient 3 m² aux yeux du fisc ?
La taxe foncière sur les propriétés bâties repose sur une valeur locative cadastrale, calculée d’après le marché locatif au 1er janvier 1970. Le point de départ de cette valeur est une surface pondérée, assez éloignée de ce que l’on mesurerait au mètre ruban.
À cette surface s’ajoutent des « équivalences superficielles », prévues par l’annexe III du code général des impôts (articles 324 P à S). Chaque équipement reçoit un nombre de mètres carrés fictifs : 5 m² pour une baignoire, 4 m² pour une douche, 3 m² pour un lavabo ou des WC.
Douche 4 m², lavabo 3 m², WC 3 m² : le total atteint 10 m².
Pour notre propriétaire, la salle d’eau pèse donc environ 10 m² de plus dans la surface pondérée, avant application du coefficient d’ensemble. Une petite salle d’eau de quelques mètres carrés réels peut ainsi compter pour environ 10 m² fiscaux, soit à peu près la surface d’une petite chambre ajoutée au dossier du logement sans qu’un seul parpaing ait été posé.
Combien coûte cet oubli chaque année ?
Le montant de la hausse dépend de la catégorie du logement, du tarif au m² et du taux voté par la commune. Il faut s’attendre à quelques dizaines d’euros par an selon la commune, sans qu’un chiffre précis puisse être avancé.
La somme paraît modeste, mais elle se répète chaque année, tant que la salle d’eau existe. La valeur locative est en outre revalorisée chaque année selon l’indice des prix à la consommation harmonisé publié par l’Insee.
Pour situer l’ordre de grandeur :
- Une salle de bains classique avec baignoire et lavabo pèse déjà 8 m² dans le barème (5 m² plus 3 m²)
- La salle d’eau de l’étage, avec ses trois appareils, la dépasse donc de 2 m²
- Une seconde douche ou une baignoire supplémentaire ajouterait à son tour 4 m² ou 5 m²
Les 90 jours : le délai que presque tout le monde dépasse
L’article 1406 du code général des impôts impose de déclarer les changements qui affectent un bien dans les 90 jours qui suivent la fin des travaux. C’est un délai court, que l’on dépasse facilement quand on enchaîne peinture, carrelage et meubles de rangement.
Dans le scénario du titre, 2 ans se sont écoulés, soit environ 8 fois ce délai.
La démarche se fait en ligne, dans l’espace Gérer mes biens immobiliers sur impots.gouv.fr. On y décrit les caractéristiques du logement, et c’est à cet endroit que la salle d’eau, avec sa douche, son lavabo et son WC, doit apparaître. Noter la date de fin de chantier dès l’achèvement permet de calculer l’échéance exacte.
Comment l’administration finit par tout savoir
La direction générale des Finances publiques mène chaque année des travaux de mise à jour des bases d’imposition, pour prendre en compte les changements affectant les propriétés bâties ou corriger des omissions déclaratives.
Les exemples cités comprennent l’ajout de surfaces et les éléments de confort intérieurs ou extérieurs. Une salle d’eau installée sans déclaration entre précisément dans cette catégorie d’omissions.
Les conséquences d’un oubli, notamment un éventuel rattrapage sur les années écoulées, n’ont pas été vérifiées ici et ne sont donc pas chiffrées. Seul le service des impôts du propriétaire peut établir ce qui lui serait réclamé.
Un propriétaire qui s’aperçoit qu’il a oublié sa déclaration a tout intérêt à la déposer sans attendre, plutôt que de laisser l’administration le faire à sa place.
Mise à jour nationale des éléments de confort : désormais locale
À l’automne 2025, une mise à jour nationale des éléments de confort visait 7,4 millions de logements, pour une hausse moyenne de 63 euros. Elle a été suspendue en novembre 2025, puis limitée aux collectivités volontaires.
Le ministère a confirmé le 19 mai 2026, dans la réponse écrite n° 11327 publiée au Journal officiel de l’Assemblée nationale, que cette opération se ferait localement. Seules les communes ou intercommunalités volontaires seraient concernées, avec un effet possible sur la taxe foncière 2027.
Cette opération ne remplace pas l’obligation de déclarer ses propres travaux : la règle des 90 jours de l’article 1406 s’applique, qu’une commune ait ou non donné son accord.
Les deux démarches relèvent de logiques distinctes, l’une collective, l’autre individuelle.
Le geste qui évite la surprise
Le réflexe le plus sûr tient en trois étapes :
- Noter la date de fin des travaux
- Ajouter 90 jours
- Ouvrir son espace en ligne avant l’échéance
Pour une salle d’eau avec douche, lavabo et WC, la déclaration porte sur environ 10 m² de surface pondérée supplémentaire. Le montant final dépendra de la catégorie du logement, du tarif au m² et du taux de la commune.
Une salle d’eau reste un cas simple : 3 appareils, un barème à lire, une déclaration à remplir. Mais le silence, même de bonne foi, ne paie jamais.