En bref
Un cerisier mort tombé sur l'abri du voisin engage la responsabilité du propriétaire même par vent fort si l'arbre présentait un état de dégradation visible.
Trois points à retenir
- La garantie tempête obligatoire ne joue que si le vent atteint le seuil défini par le contrat, souvent 100 km/h ou des dégâts multiples dans un rayon de 5 km.
- Hors tempête reconnue, le propriétaire d'un arbre mort est responsable des dégâts causés sans que le voisin ait à prouver une négligence.
- Même en cas de tempête reconnue, l'assureur du voisin peut se retourner contre le propriétaire si l'arbre mort constituait un risque visible.
La réponse en bref
Le propriétaire du cerisier mort paiera probablement les réparations, car un arbre mort depuis deux étés constitue un risque visible qui engage sa responsabilité, même si le vent était fort. L'assurance tempête du voisin peut indemniser d'abord, puis se retourner contre le propriétaire négligent.
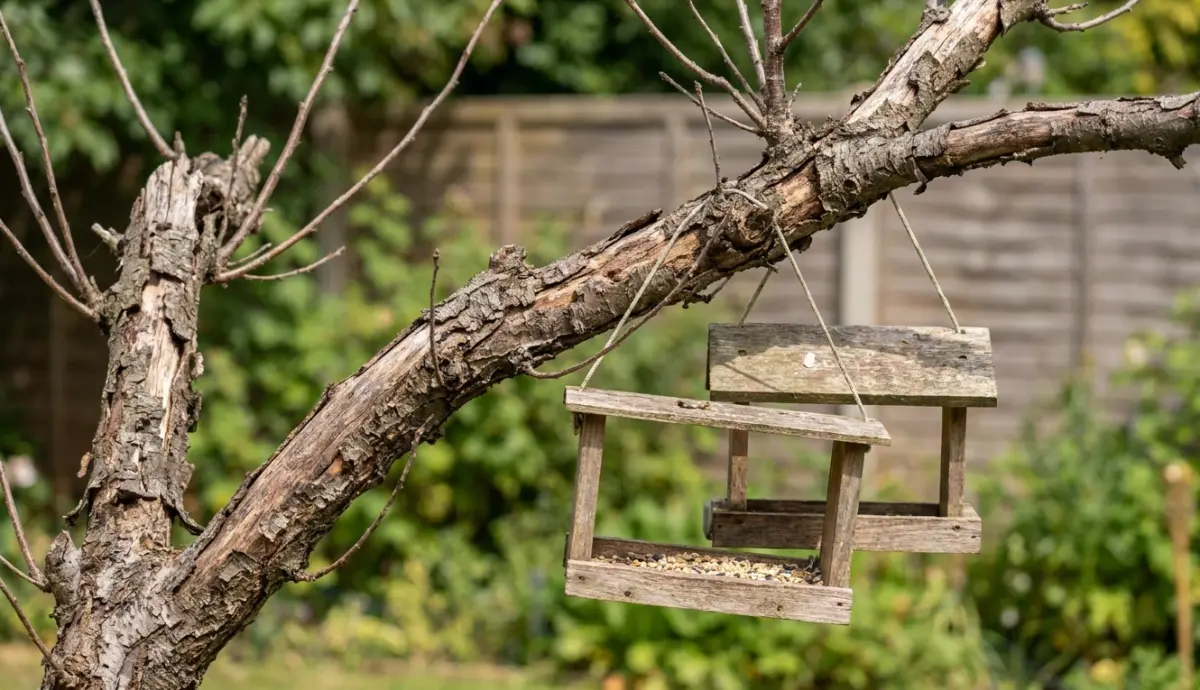
Cerisier mort avec mangeoires : l’erreur qui coûte cher au voisin
Un arbre mort dans votre jardin peut vous rendre responsable des dégâts chez le voisin, même par grand vent, et votre assurance ne vous protégera pas toujours.
Un samedi matin de février, un cerisier mort depuis deux étés s’effondre sous une rafale. Les trois mangeoires accrochées à ses branches atterrissent sur l’abri de jardin du voisin, dont la toiture s’écrase. Personne ne se demande si les mésanges avaient une belle vue. On se demande qui paiera les réparations. La réponse tient moins à la force du vent qu’à la façon dont votre contrat d’assurance définit une tempête — et à l’état visible du tronc.
Qu’est-ce qu’une tempête pour votre assurance ?
En France, tout contrat qui couvre l’incendie ou les dommages aux biens couvre aussi les dégâts du vent liés aux tempêtes, en vertu de l’article L122-7 du Code des assurances. La garantie est obligatoire, ce n’est pas une option à cocher. Mais le texte ne fixe aucune vitesse de vent. Chaque assureur définit la tempête dans ses conditions générales, et c’est cette définition qui compte le jour du sinistre.
Dans la plupart des contrats, la tempête correspond à des rafales de plus de 100 km/h relevées par la station météo la plus proche.
Ce seuil n’a rien d’universel. Le supposer sans relire vos conditions générales revient à parier sur un document que peu de gens ouvrent. D’autres assureurs ne regardent pas l’anémomètre du tout. Leur critère, ce sont les dégâts constatés autour de vous : plusieurs bâtiments, arbres ou objets abîmés dans un rayon de 5 kilomètres. Un cerisier qui s’effondre seul dans une rue par ailleurs intacte pourrait donc ne pas entrer dans cette définition.
L’assureur peut demander une attestation de la station météo. Ce papier oriente tout le reste du dossier. Si le vent correspond à la définition du contrat, c’est l’assurance du voisin qui indemnise ses dégâts au titre de la garantie tempête. Dans le cas contraire, la recherche d’un responsable commence, et elle conduit droit à votre jardin.
Que se passe-t-il hors tempête reconnue ?
Quand le vent ne correspond pas à la définition du contrat, l’article 1242, alinéa 1, du Code civil prend le relais. Le propriétaire de l’arbre est responsable des dégâts causés par son arbre, même sans faute prouvée à établir. Le voisin n’a donc rien à démontrer sur votre éventuelle négligence.
Pour échapper à cette responsabilité, c’est à vous d’établir que l’événement était imprévisible et impossible à empêcher. Un arbre mort depuis deux étés rend cette défense difficile. Un tronc sec n’a rien d’un aléa : n’importe quel passant remarque qu’il ne reverdit plus au printemps, et un voisin attentif encore davantage.
L’expert vérifie si l’arbre était entretenu : absence d’élagage, bois sec, état général du tronc.
Tout ce qui montre un arbre laissé à lui-même pèse contre son propriétaire. Des mangeoires remplies chaque semaine pourraient même servir à montrer que vous passiez régulièrement sous cet arbre et que son état se voyait de près.
Une tempête reconnue vous met-elle à l’abri ?
Pas forcément. Même quand le vent correspond à la définition du contrat et que le voisin est indemnisé par son propre assureur, celui-ci peut se retourner contre le propriétaire de l’arbre. Le recours devient possible si l’arbre mort représentait un risque visible.
La tempête explique la chute, elle n’efface pas l’état du bois. Le dossier peut alors atterrir chez votre assureur de responsabilité civile, avec ses propres conditions. Le scénario se joue en deux temps : le voisin est d’abord indemnisé, puis son assureur examine l’état de l’arbre et décide de se retourner ou non contre vous.
L’abri de jardin du voisin est-il couvert ?
Côté voisin, un point est à contrôler avant la prochaine rafale : l’abri de jardin est-il bien couvert par le contrat ? Beaucoup de contrats excluent les constructions légères qui ne sont pas « en dur ». Une cabane en panneaux ou un abri de toile peut donc se retrouver hors garantie.
Le bâtiment principal est en général protégé par la garantie tempête, alors que le sort des dépendances dépend de la rédaction du contrat. Relisez la liste des biens garantis et les conditions posées aux constructions légères, avant le sinistre plutôt qu’après.
Que faire juste après la chute ?
Après le choc, déclarez le sinistre : le délai est en général de 5 jours ouvrés, à confirmer dans votre contrat. Prévenez aussi votre assureur si vous êtes propriétaire de l’arbre, car votre responsabilité peut être recherchée. Ne déplacez rien avant d’avoir de quoi prouver l’état des lieux.
Les photos font le dossier.
Cadrez le tronc au sol et sa souche, l’abri écrasé, la clôture, les mangeoires brisées, puis un plan large qui montre la distance entre les deux terrains. Demandez ensuite l’attestation à la station météo, puisque l’assureur peut la réclamer. Conservez tout, y compris les échanges de messages avec le voisin.
Faut-il abattre l’arbre mort avant qu’il ne tombe ?
Pour l’arbre mort, la décision est simple : l’abattre ou l’élaguer, sans attendre l’épisode de vent suivant. Un élagueur peut juger sur place si le cerisier se démonte branche par branche ou s’il doit être abattu en entier.
Un arbre mort ne se contente pas de rester debout : son bois sèche, se fragilise et cède d’autant plus facilement que sa prise au vent reste intacte. C’est ce qui en fait un risque visible aux yeux d’un expert. Une intervention avant tout sinistre vous laisse en plus une facture datée, qui pourrait servir de preuve de votre vigilance en cas de litige.
Les oiseaux se contenteront d’un poteau stable, loin de toute clôture : décrochez les mangeoires avant que le tronc ne s’en charge.