En bref
Une fuite d'eau après compteur engage la responsabilité du propriétaire, qui peut obtenir un plafonnement légal de la facture en présentant une attestation de réparation dans un délai d'un mois, tandis que l'assurance habitation peut rembourser les frais de recherche et de réparation si une garantie optionnelle a été souscrite.
Trois points à retenir
- Le propriétaire est seul responsable des canalisations après compteur et doit demander le plafonnement dans un délai d'un mois à compter de l'information du service des eaux.
- Le plafonnement légal limite la facture au double de la consommation moyenne habituelle, à condition de fournir une attestation de réparation par un plombier.
- L'assurance habitation peut couvrir les frais de recherche et de réparation ainsi que la surconsommation, mais uniquement si une garantie optionnelle « pertes d'eau » a été souscrite.
La réponse en bref
Le propriétaire paie la facture et les réparations, mais peut obtenir un plafonnement légal limitant la facture au double de sa consommation moyenne en fournissant une attestation de réparation dans un délai d'un mois. L'assurance habitation rembourse partiellement ou totalement les frais de recherche, de réparation et la surconsommation uniquement si une garantie optionnelle « pertes d'eau après compteur » a été souscrite.
Fuite d’eau après compteur : qui paie et que rembourse vraiment l’assurance ?
Une facture d’eau triple sans que rien n’ait changé dans vos habitudes — la fuite est enterrée quelque part entre le compteur et la maison, et vous disposez d’un mois pour limiter les dégâts financiers.
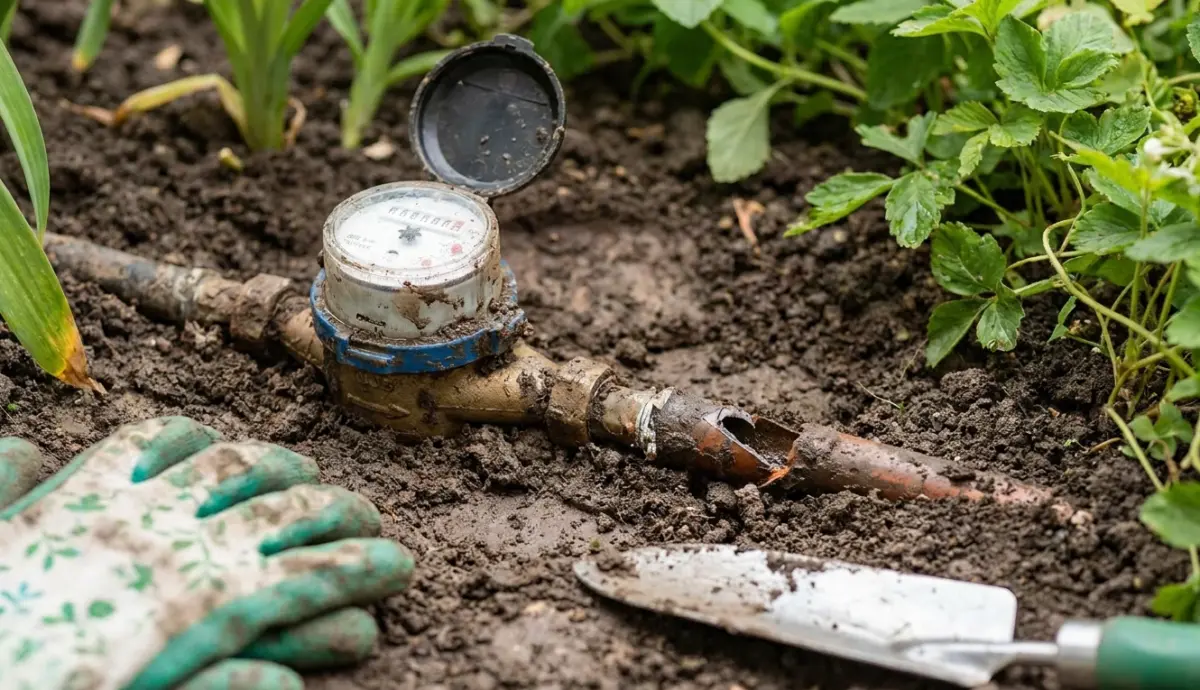
Le courrier arrive un mardi matin. L’enveloppe du service des eaux porte une mention « important » au dos. À l’intérieur, un relevé qui donne un vertige : 500 m³ facturés sur six mois, alors que d’habitude, vous tournez autour de 100 m³. Vous n’avez rempli aucune piscine, n’avez laissé aucun robinet ouvert. Quelque part sous le gravier de l’allée ou sous la pelouse, une canalisation fuit depuis des semaines. La question brûle immédiatement : qui va payer cette facture, et que peut faire l’assurance habitation ?
Qui est responsable de la canalisation après le compteur ?
Selon l’Institut national de la consommation (INC), le propriétaire de l’habitation raccordée est le seul responsable des canalisations situées après le compteur. Ces tuyaux sont considérés comme privés. Le service des eaux, lui, ne connaît qu’un interlocuteur : l’abonné, celui dont le nom figure sur le contrat. C’est donc vers lui que la facture est adressée, et c’est lui qui doit agir.
En location, le locataire n’apparaît nulle part dans les registres du distributeur.
Si c’est vous qui louez le logement et constatez la surconsommation, prévenez immédiatement le propriétaire. Pourquoi cette urgence ? Parce que la demande de plafonnement de la facture doit être déposée dans un délai d’un mois à compter de l’information du service des eaux. L’INC met en garde : un propriétaire qui ne répare pas et ne demande pas le plafonnement expose son locataire à une hausse de charges locatives répercutée sans recours.
Dans un immeuble équipé d’un compteur général, la situation diffère légèrement. C’est le syndic ou le gestionnaire de copropriété qui traite directement avec le service des eaux, engage les réparations et demande le plafonnement. Le coût est ensuite réparti entre les occupants dans les charges.
Que peut rembourser votre assurance habitation ?
L’assureur peut prendre en charge — partiellement ou totalement — deux postes de dépenses : les frais de recherche et de réparation de la fuite, d’une part, et le surcoût de consommation d’eau, d’autre part. Mais attention : cette protection ne figure pas d’office dans tous les contrats. Elle porte le nom de garantie « pertes d’eau » ou « fuite d’eau après compteur », et elle est souvent proposée en option moyennant une surprime.
Prenons un exemple concret. Chez MAE, cette garantie optionnelle couvre les fuites accidentelles ou liées au gel sur les canalisations extérieures situées entre le compteur et l’habitation. Les plafonds annoncés : jusqu’à 1 000 euros pour la surconsommation d’eau, et jusqu’à 3 000 euros pour les frais de recherche et de réparation. Ces montants figurent dans les conditions générales du contrat.
Avant de compter sur un remboursement, relisez votre contrat d’assurance habitation.
Les garanties, les plafonds et les exclusions varient d’un assureur à l’autre. Certains incluent cette protection en formule étendue, d’autres l’excluent totalement. Vérifiez également si votre sinistre entre dans le périmètre : les fuites sur appareils ménagers, équipements sanitaires ou installations de chauffage ne sont généralement pas couvertes par cette garantie spécifique.
Le plafonnement de la facture d’eau : une protection légale méconnue
Le Code général des collectivités territoriales prévoit un mécanisme de protection à l’article L. 2224-12-4. Dès que le service d’eau constate une augmentation anormale du volume consommé, il doit en informer l’abonné sans délai. L’augmentation est jugée anormale lorsque le volume facturé depuis le dernier relevé excède le double du volume moyen habituel.
Pour obtenir le plafonnement, trois conditions strictes s’imposent :
- l’abonné dispose d’un mois à compter de la date d’information du service d’eau ;
- il doit présenter une attestation d’entreprise de plomberie certifiant que la fuite a été réparée ;
- une fois cette attestation fournie, il n’est pas tenu de payer la part de la consommation qui excède le double de la consommation moyenne.
Appliquons la règle à un cas fictif. Vous consommez habituellement 100 m³ par an. La facture porte sur 500 m³. Le double de votre moyenne correspond à 200 m³. Vous ne devrez donc payer que ces 200 m³, et non les 300 m³ excédentaires, dès lors que vous présentez l’attestation de réparation dans le délai d’un mois.
Si le service d’eau ne vous a pas informé de l’augmentation anormale, vous n’êtes pas tenu non plus de payer la part excédant le double de votre consommation moyenne.
L’INC apporte deux précisions importantes. Premièrement, le plafonnement s’applique uniquement aux parts de la facture calculées sur le volume : eau potable et assainissement. Les redevances fixes ou abonnements ne sont pas concernés. Deuxièmement, ce dispositif ne couvre pas les fuites sur appareils ménagers (lave-linge, lave-vaisselle) ou sur les équipements sanitaires et de chauffage (chauffe-eau, radiateur).
Comment présenter la demande de plafonnement ?
Service-Public met à disposition un modèle de lettre pour formuler cette demande auprès du service des eaux. L’INC recommande vivement un envoi en recommandé avec avis de réception. Pourquoi cette précaution ? Parce que le délai d’un mois est strict, et qu’il vous faut une preuve de dépôt en cas de contestation ultérieure.
Joignez impérativement l’attestation de réparation délivrée par l’entreprise de plomberie. Sans ce document, le plafonnement ne peut être accordé. Conservez également une copie de votre courrier et de l’avis de réception.
Les quatre démarches à mener sans perdre de temps
Dès réception du courrier du service des eaux, quatre étapes permettent de ne manquer aucun délai :
- Lisez le courrier et notez sa date de réception : le délai d’un mois pour demander le plafonnement court à partir de cette information.
- Faites intervenir une entreprise de plomberie pour réparer la fuite et demandez-lui une attestation écrite de réparation.
- Adressez votre demande de plafonnement avec l’attestation au service des eaux, en recommandé avec avis de réception, avant la fin du délai d’un mois.
- Contactez votre assureur sans attendre pour déclarer le sinistre — l’INC rappelle un délai de cinq jours pour déclarer un sinistre auprès de l’assurance habitation.
Ces deux démarches — plafonnement de la facture et déclaration d’assurance — se mènent en parallèle, chacune avec son propre calendrier.
Ne négligez ni l’une ni l’autre. Le plafonnement légal vous protège immédiatement de la surconsommation excessive. L’assurance, si votre contrat le prévoit, peut ensuite alléger le coût de la recherche de fuite, de la réparation et éventuellement d’une partie de la facture restante.
Que faire si le propriétaire ne répare pas en location ?
En tant que locataire, vous êtes tributaire de la réactivité de votre propriétaire. Si celui-ci tarde à faire intervenir un plombier ou refuse de demander le plafonnement, le risque est réel : la surconsommation pourra vous être répercutée dans les charges locatives.
L’INC recommande dans ce cas d’envoyer une mise en demeure au propriétaire par courrier recommandé, en rappelant l’obligation légale de maintenir le logement en bon état et le délai d’un mois pour solliciter le plafonnement. Si la situation reste bloquée, une médiation ou un recours auprès d’une association de consommateurs peut s’avérer nécessaire.
Une fuite après compteur n’est jamais anodine, mais la loi offre des leviers concrets pour limiter la casse financière — à condition de connaître les délais et d’agir méthodiquement. Le plafonnement légal existe, l’assurance peut intervenir : reste à ne pas laisser filer le calendrier sous la pelouse détrempée.