En bref
L'article 1243 du Code civil engage automatiquement la responsabilité du propriétaire d'un chien uniquement lorsque l'animal cause un dommage réel, indépendamment des précautions prises.
Trois points à retenir
- La responsabilité du propriétaire est automatique dès qu'un dommage survient, même si le chien s'échappe d'un jardin correctement clôturé.
- Sans préjudice avéré, aucune indemnisation n'est due, même si les conditions de garde sont identiques à celles d'un voisin dont le chien a causé un accident.
- L'assurance responsabilité civile couvrant les animaux domestiques reste la meilleure protection financière face à cette responsabilité de plein droit.
La réponse en bref
Un seul maître paiera car seul son chien a causé un dommage réel (renversement d'un cycliste avec fracture), déclenchant ainsi la responsabilité automatique prévue par l'article 1243 du Code civil, indépendamment des précautions prises.
Deux chiens, deux jardins clos – un seul maître devra payer au printemps
Laisser son chien seul dans un jardin grillagé ne suffit pas à éviter une facture : seul celui dont l’animal cause un dommage réel devra indemniser, même si les précautions étaient identiques.
Appelons-les Monsieur Dupont et Monsieur Martin. Même rue, deux pavillons mitoyens, deux chiens de taille moyenne, deux jardins entourés d’un grillage de 1,50 mètre. L’hiver se passe sans encombre, les animaux profitent de l’air frais quelques heures par jour. Puis arrive le printemps, et avec lui une lettre recommandée pour l’un des deux voisins seulement. L’autre n’aura jamais rien à débourser. Pourtant, ni l’un ni l’autre n’a fait quoi que ce soit de différent. La clé de cette inégalité se cache dans un article du Code civil que peu de propriétaires de chiens lisent avant qu’il ne soit trop tard.
L’article 1243 du Code civil : une responsabilité automatique, même si le chien s’échappe
La règle est nette, presque brutale. L’article 1243 du Code civil énonce que le propriétaire d’un animal, ou celui qui s’en sert pendant qu’il est à son usage, est responsable du dommage que l’animal a causé, que ce dernier soit sous sa garde ou qu’il se soit échappé. Il n’y a aucune place pour la négociation, aucune excuse recevable du type « il n’est jamais sorti avant » ou « la clôture était neuve ».
Cette responsabilité est dite « de plein droit » : elle ne dépend pas de la preuve d’une faute ou d’une négligence.
En clair, si votre chien s’échappe et provoque un dégât, vous êtes responsable, point final. Peu importe que vous ayez installé un grillage aux normes, vérifié les attaches tous les quinze jours ou installé un portail à double verrouillage. Dès qu’un préjudice survient, c’est à vous de payer. La jurisprudence le rappelle régulièrement : ni la solidité de l’enclos, ni la vigilance du maître ne constituent une cause d’exonération.
Pourquoi un seul des deux voisins se retrouve avec une facture
Revenons à nos deux voisins. Les deux laissent leur chien seul quelques heures chaque jour dans un jardin grillagé. Les deux ont pris soin d’installer un portail, de vérifier régulièrement l’état des mailles, de limiter les sorties prolongées en cas de froid intense. Sur le papier, les situations sont identiques.
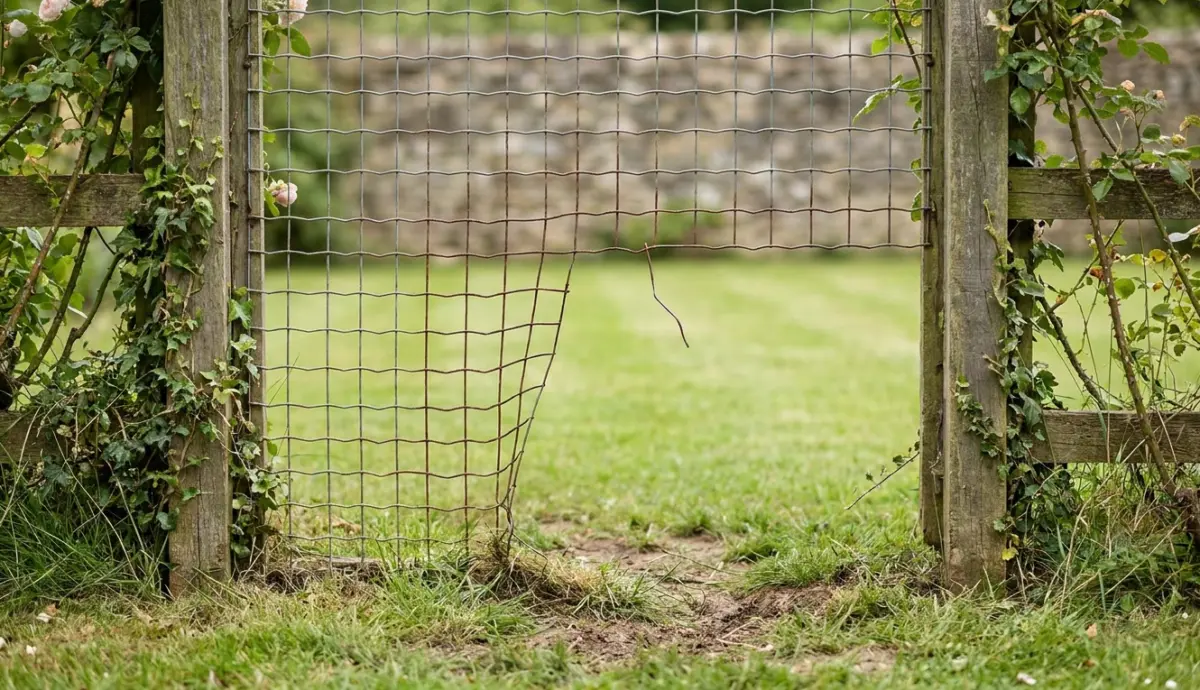
Sauf qu’un jour, le chien de Monsieur Dupont trouve une faiblesse dans le grillage. Une maille rouillée cède, l’animal se faufile, traverse la rue et renverse un cycliste qui se fracture le poignet. Le chien de Monsieur Martin, lui, reste sagement dans son jardin tout l’hiver. Pas d’incident, pas de dégât.
La différence ne tient pas aux précautions prises, mais au dommage causé.
L’article 1243 engage la responsabilité du propriétaire pour le dommage causé par l’animal, pas pour le simple fait d’avoir laissé un chien seul dehors. Sans préjudice avéré, il n’y a rien à réparer. Le voisin dont le chien n’a rien fait de mal n’a donc strictement rien à rembourser, même si son jardin était moins bien clôturé que celui de son voisin malchanceux.
Ce que la loi sanctionne exactement : le dommage, pas le risque
Beaucoup de propriétaires se trompent sur ce point. Ils imaginent qu’ils seront punis dès lors qu’ils laissent leur animal sans surveillance, même dans un espace fermé. En réalité, la loi ne sanctionne pas le risque théorique, elle sanctionne le préjudice concret.
Voici ce qui déclenche la responsabilité :
- Un dommage identifié : morsure, blessure, bien détruit, accident de la circulation.
- Un lien de causalité entre l’animal et le dommage.
- Un propriétaire ou gardien identifiable au moment des faits.
Tant qu’aucun de ces éléments n’est réuni, il n’y a pas de responsabilité engagée. C’est pour cette raison qu’un chien qui s’échappe sans causer de dégât ne déclenche aucune obligation d’indemnisation, même si le voisinage a eu peur ou si les gendarmes sont intervenus pour récupérer l’animal.
À l’inverse, si le moindre préjudice survient, le propriétaire est tenu de réparer, même s’il a tout fait « dans les règles ». Le droit civil français ne connaît pas l’excuse de la bonne foi en matière de responsabilité du fait des animaux.
Comment limiter concrètement les risques financiers
Face à une responsabilité aussi automatique, la prévention reste la seule stratégie viable. Quelques gestes simples permettent de réduire considérablement les occasions pour un chien de s’échapper et de causer un dommage :
- Inspecter régulièrement l’état du grillage, des portails, des piquets d’ancrage.
- Limiter le temps passé seul dehors, surtout pour les chiens jeunes ou anxieux.
- Renforcer les points faibles identifiés avant qu’ils ne cèdent.
- Souscrire une assurance responsabilité civile qui couvre les dommages causés par un animal domestique.
L’assurance responsabilité civile, souvent incluse dans les contrats multirisques habitation, mérite une vérification attentive.
Tous les contrats ne couvrent pas automatiquement les animaux, et certains excluent les chiens de certaines races ou imposent des plafonds d’indemnisation. Un coup de fil à l’assureur permet de lever le doute et, si nécessaire, d’ajuster les garanties avant qu’un incident ne survienne. La cotisation supplémentaire reste dérisoire comparée au coût d’une fracture ou d’un bien détruit.
Peut-on se dégager de sa responsabilité dans certains cas ?
La jurisprudence admet quelques rares cas d’exonération, mais ils restent exceptionnels. Le propriétaire peut échapper à sa responsabilité s’il prouve :
- Une faute de la victime, par exemple si celle-ci a provoqué l’animal ou franchi une clôture pour pénétrer dans le jardin.
- Un cas de force majeure, imprévisible et irrésistible, comme un événement naturel exceptionnel ayant causé la fuite de l’animal.
- Le fait d’un tiers, si quelqu’un a ouvert volontairement le portail pour laisser sortir le chien.
Dans la pratique, ces exonérations sont difficiles à établir. Les juges apprécient strictement les preuves, et la simple affirmation du propriétaire ne suffit jamais. Mieux vaut donc ne pas compter sur ces échappatoires et miser plutôt sur la prévention et l’assurance.
La différence tient au dommage, pas aux précautions
La différence entre les deux voisins ne tient ni à la chance, ni à l’injustice du sort. Elle se joue dans la mécanique froide du droit civil : la responsabilité du propriétaire d’un animal s’active au moment où un dommage survient, pas avant. Une clôture solide reste une excellente idée, mais elle ne remplace jamais la vigilance, ni une assurance correctement calibrée pour amortir le choc le jour où les choses dérapent.