En bref
Une véranda close et couverte doit être déclarée aux impôts dans les 90 jours suivant la fin des travaux, faute de quoi le propriétaire perd l'exonération de taxe foncière de deux ans et s'expose à une amende de 150 €.
Trois points à retenir
- L'autorisation d'urbanisme en mairie ne dispense pas de la déclaration fiscale obligatoire dans les 90 jours après achèvement
- L'oubli ou le retard de déclaration entraîne une amende de 150 € et la perte de l'exonération de taxe foncière de deux ans
- La taxe d'aménagement se calcule en multipliant la surface par 892 € le m² puis par le taux cumulé communal et départemental
La réponse en bref
La taxe foncière grimpe car la véranda augmente la valeur locative du logement dès le 1er janvier suivant l'achèvement, et l'oubli de déclaration fiscale fait perdre l'exonération temporaire de deux ans prévue par la loi.
Véranda déclarée en mairie : pourquoi la taxe foncière grimpe quand même
L’autorisation d’urbanisme ne dispense pas de la déclaration fiscale, et l’oubli coûte jusqu’à deux ans d’exonération et 150 € d’amende.
Un samedi matin de septembre, la véranda est enfin terminée. Les vitrages sont posés, la porte coulissante fonctionne, et on peut déjà y prendre le café. Le permis ou la déclaration préalable a été obtenu sans encombre, la mairie a donné son feu vert. Sauf qu’un an plus tard, l’avis de taxe foncière affiche une base d’imposition relevée de plusieurs centaines d’euros. La surface créée a été prise en compte, alors que le propriétaire n’a jamais fait la moindre démarche auprès des impôts. Beaucoup ignorent qu’après l’accord de la mairie, il reste un second dossier à boucler — et qu’il ne faut que 90 jours pour le faire.
L’autorisation d’urbanisme ne remplace pas la déclaration fiscale
Le permis de construire ou la déclaration préalable couvrent le volet urbanisme. Ils ne disent rien au fisc. La règle tient en une ligne : toute véranda close et couverte doit être déclarée dans les 90 jours suivant la fin des travaux, qu’elle ait nécessité ou non une autorisation de la mairie. La démarche se fait en ligne, et une seule déclaration couvre à la fois la taxe foncière et la taxe d’aménagement.
Le prix d’un oubli se mesure sur plusieurs années : amende, exonération perdue, rappel possible. Chaque conséquence dépend de la date d’achèvement, ce qui rend la vigilance d’autant plus décisive dès la fin du chantier.
Quelles vérandas entrent dans le champ de la déclaration ?
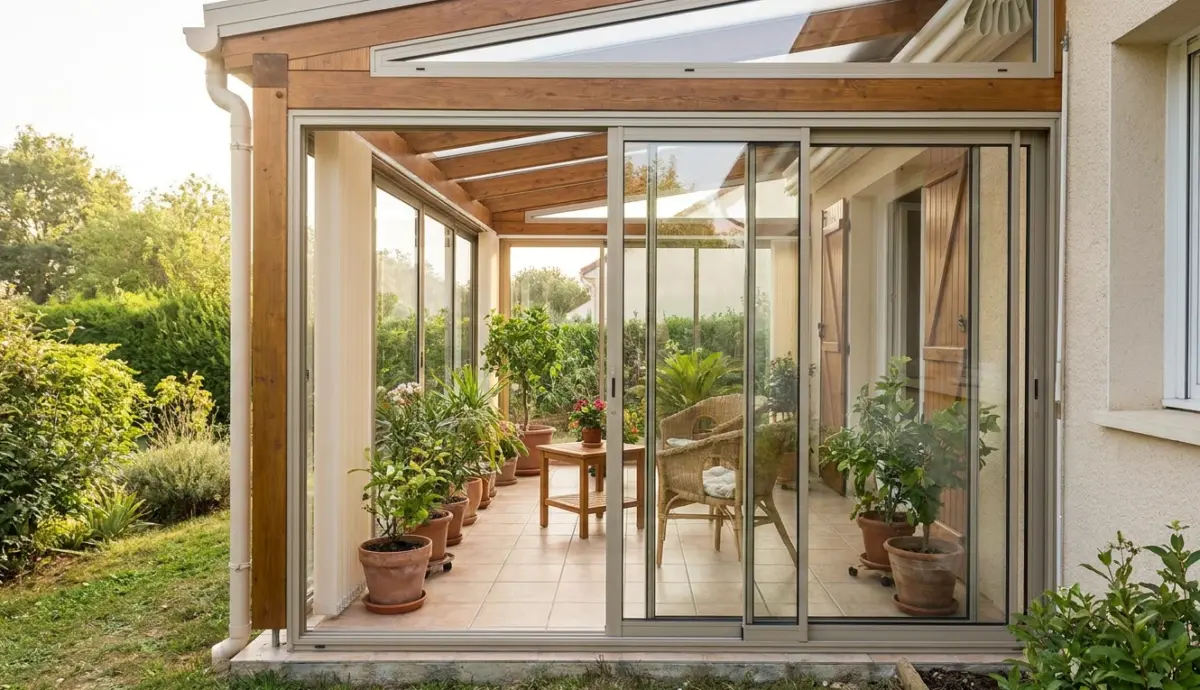
Est concernée toute véranda close et couverte, accolée à la maison ou non, avec ou sans déclaration préalable ou permis. Elle crée de la surface taxable dès lors que la hauteur sous plafond atteint 1,80 m ou plus et que la surface dépasse 5 m².
À l’inverse, une pergola ou une terrasse ouverte n’est pas taxable. Un auvent de 4 m² sans fermeture complète reste donc hors du dispositif, alors qu’une véranda vitrée de 12 m² contre une cuisine y entre pleinement.
Le critère n’est pas le nom donné à la construction, mais son caractère fermé et couvert, et sa taille.
Le délai de 90 jours : à compter de quand exactement ?
Le compteur démarre à l’usage possible, pas au dépôt de la déclaration d’achèvement en mairie. Le point de départ, c’est le moment où la véranda est utilisable : vitrages posés, hors d’eau et hors d’air. La DAACT déposée en mairie ne change pas cette date. Beaucoup de propriétaires se fient pourtant à elle, parce qu’elle arrive parfois plusieurs semaines après la fin réelle du chantier, et le délai fiscal a déjà commencé à courir.
Trois cas permettent de s’y repérer, en calendrier réel :
- Véranda terminée le 1er septembre : la déclaration doit partir avant le 30 novembre 2026
- Terminée le 15 septembre : limite fixée au 14 décembre
- Terminée le 30 septembre : échéance au 29 décembre
Dans les trois cas, la date à retenir est celle de la fin des travaux, pas celle de la réception du courrier de la mairie.
Ce que la véranda change à la taxe foncière
La valeur locative du logement augmente à partir du 1er janvier suivant l’achèvement. Une exonération temporaire de deux ans est prévue par l’article 1383 du Code général des impôts. Pour une véranda terminée en 2026, elle porte donc sur 2027 et 2028.
Cette exonération est totale ou partielle selon la commune, qui peut la limiter à 40, 50, 60, 70, 80 ou 90 % de la base. Le gain dépend donc de la délibération locale, et l’économie réelle représente quelques centaines d’euros sur deux ans selon la commune et la surface.
Passé ce délai, la valeur locative majorée entre dans le calcul de l’impôt, année après année.
Déclarer trop tard : amende et exonération rognée
On s’expose à une amende de 150 € en cas de déclaration manquante ou tardive, au titre de l’article 1729 C du Code général des impôts. Le barème prévoit 15 € par oubli ou erreur, avec un montant situé entre 60 et 150 € par déclaration. Le chiffre de 150 € est un plafond à connaître, non un prélèvement systématique.
Le vrai coût est ailleurs. Selon l’article 1406 du même code, l’exonération ne vaut plus que pour la période restant après le 31 décembre de l’année suivant le dépôt tardif. Un dépôt hors délai raccourcit donc la durée d’exonération, et plus on s’éloigne de la date limite, plus la période protégée se réduit.
Une question écrite à l’Assemblée nationale a d’ailleurs relevé des écarts de traitement entre dossiers déposés à quelques jours d’intervalle, avec un exemple où deux semaines de retard supplémentaires font perdre toute l’exonération.
Pour une véranda finie en septembre 2026 et déclarée en 2027, il ne reste rien.
Si la véranda n’est jamais déclarée, l’administration peut procéder à un rappel sur plusieurs années. Le propriétaire paie alors des années de taxe foncière majorée sans avoir bénéficié de l’exonération.
La taxe d’aménagement, calculée sur la même déclaration
En 2026, la base se calcule en multipliant la surface taxable par 892 € le m² (1 011 € en Île-de-France). Ce résultat est ensuite multiplié par le taux cumulé, soit le taux communal plus le taux départemental, auxquels s’ajoute le taux régional en Île-de-France. La taxe d’archéologie préventive, fixée à 0,40 %, s’y ajoute.
Prenons une véranda de 20 m² :
- 20 × 892 = 17 840 €
- À un taux cumulé de 5 %, la taxe d’aménagement atteint 892 €
Un abattement de 50 %, soit 446 € le m², peut s’appliquer sur les 100 premiers m² d’une résidence principale. Son application à une simple extension dépend de la surface déjà existante de la maison, et les textes consultés ne se recoupent pas sur ce point. Les modalités de paiement — fractionnement, échéances — varient aussi selon les informations disponibles, et elles se vérifient sur l’avis reçu.
Comment faire la déclaration en pratique
Tout passe par le site impots.gouv.fr, dans l’espace particulier, onglet « Biens immobiliers ». Le parcours regroupe la déclaration foncière et les taxes d’urbanisme. Le propriétaire y renseigne la nature de la construction, sa surface et la date d’achèvement.
D’autres voies existent : on peut passer par la messagerie sécurisée, rubrique « mes biens immobiliers » puis « déclaration foncière et de taxe d’urbanisme », ou écrire au service des impôts fonciers par courrier.
Garder la date de fin de chantier avec le justificatif de pose des vitrages permet de la défendre en cas de contestation.
La déclaration aux impôts ne remplace pas l’autorisation de la mairie, et une véranda construite sans autorisation reste à traiter côté urbanisme. Mais même en règle devant la mairie, le dossier fiscal reste à boucler dans les 90 jours — un geste simple qui peut représenter plusieurs centaines d’euros d’économie sur deux ans.